

配资是一种为投资者提供杠杆资金的金融服务!

一笔三千多万的股权收购,放在今年上半年的资本市场里连个水花都算不上。但当我知道这笔钱最终流向的是甘肃张掖的一处玉米制种基地,我心里咯噔一下——全国将近一半的杂交玉米种子出自那片日照充足、昼夜温差大的走廊地带,而买方是背景深厚的国资种业平台。
这不是投资,这是抢滩。我一直有个判断:看一个行业的真实温度,不看新闻标题的字号,看资本的脚步方向。
当龙头玩家开始不计短期回报地锁定上游产能,一定是他们看到了闸门即将大开。转基因这件事,眼下就到了这个节点。
先把我的核心看法交代清楚,省得读者绕弯:这一轮所谓的"悄悄提速",加速的从来不是那门技术本身——那门技术在世界上大部分产粮区跑了二十多年了。
真正在加速的是三件事:中国把种业底层专利收回自家怀里的进度、国产品种替代进口性状的进度、以及监管话语权从被动跟随转向主动定义的进度。理解不了这一层,就会被"支持还是反对"这种十几年前的老命题绕晕。
一组时间数字最能说明这件事的分量。截至 2024 年末,正式通过国家审定的转基因玉米品种 127 个,大豆 18 个。2025 年 5 月又有 74 个转基因玉米、大豆品种进入国审初审公示阶段,尚未完成最终审定。
8月,玉米大省河南开始由农业技术部门下场,专门给基层农户做转基因玉米种植的培训——这已经不是纸面政策,是往地里落的事。
回看审批节奏:2023 年 12 月一次性通过 37 个转基因玉米、14 个转基因大豆国审品种;2024 年全年新增国审转基因玉米 34 个、大豆 4 个。四年时间从商业化试点起步到上百个品种获批,这个曲线不叫加速,叫爆发。
那么问题来了:为什么偏偏是这几年?为什么不是十年前,也不是再等五年?答案埋在一个绕不开的数字里。
海关口径,2024 年中国大豆进口 1.05 亿吨;2025 年前十一个月已经进到 1.0379 亿吨,同比再涨 6.9%,全年数据出来大概率会突破 1.1 亿吨的历史高点。按照来源国种植结构行业推断,这 1 亿多吨进口大豆中转基因大豆占比超过 99%,海关本身不直接统计该属性。
换句话说,中国老百姓餐桌上的食用油、猪圈里的豆粕、鸡笼里的饲料,绝大多数底料早就是巴西人、阿根廷人、美国人种出来的转基因大豆做的。这个事实存在二三十年了,只是没多少人愿意直视。
有人可能会问:既然依赖这么重,为什么不干脆自己种?我算一笔粗账:按当前国内大豆平均亩产静态粗算,替代掉这 1 亿多吨进口大豆,大约需要 8 亿亩耕地(未考虑未来单产提升)。
中国的耕地红线一共18亿亩。你把水稻、小麦、玉米、蔬菜种哪儿去?这道题根本无解。
也就是说,进口大豆不是选择题,是必答题——用别人的土地,帮我们养自己的餐桌,这个大逻辑短期内不可能变。我最想说的一点在这里:既然离不开进口,那真正要争的就不是"要不要进口",而是"以什么姿态进口"。
这才是理解这一轮加速的钥匙。看看去年到今年这一年半发生了什么。中美贸易博弈背景下,2025 年中国自美国进口大豆同比下降 24%,仅有 1620 万吨左右,接近二十年来低位。
中国采购员几乎清一色转向巴西、阿根廷。表面上是买方赢了,实际上呢?只要买方过度依附单一大陆的种子体系,价格、船期、甚至地缘筹码都攥在别人手里。你能少买美国的,但你多买的巴西大豆,用的仍然是孟山都系那套底层性状专利。
绕来绕去,交的还是同一份"技术租金"。真正的破局办法只有一个:把种子里最核心的那段"性状芯片"换成自己的。
这里就得把三十多年前那场棉花大战重新翻出来。1992 年,黄淮海和长江中下游两大棉区爆发严重棉铃虫灾害,河北皮棉亩产大幅下滑,全国经济损失接近百亿元。
当时孟山都抗虫棉进入国内商业化,一度占据国内棉花种子市场约七成份额。棉农面临不许自留种、年年购种的局面,技术命脉受制于人。那种感觉,用现在流行的话讲叫"卡脖子"。用当年棉农的话讲更狠——命脉不在自己手上。
后来中国农科院郭三堆团队研发国产抗虫棉,数年后国产抗虫棉市场份额反推至九成以上。时至今日国内 95% 以上棉花为转基因抗虫棉,棉铃虫危害得到基本遏制,农药使用量下降七成以上。
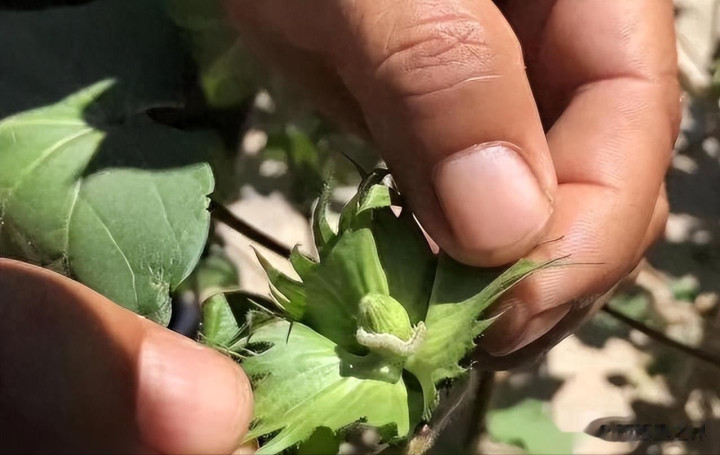
这场翻身仗留下的最大遗产不是技术,是一条被反复验证过的行动铁律:第一步先掌握自己的技术,第二步才谈商业化推广,第三步用产业规模把外来专利挤出去。今天在玉米大豆上要做的事,本质就是这条铁律的第二次落地。
铁律往前推的每一步都能对上号。全国先在内蒙古、云南开展小规模科研试点,2023 年扩大到 5 个省份 20 个县开展产业化试点,甘肃承担制种配套。
试点监测数据显示:对草地贪夜蛾防治效果稳定 90% 以上,除草效果 95% 以上,增产幅度 5.6%‑11.6%;以上为试点田块监测结果,不代表所有大田都能稳定实现该水平。
等到2024年一号文件直接把定调改成"扩面提速",到今年措辞升级为"加快推进",市场自然就懂了:闸门开了。我想插一句题外话,专门回应那个几乎每次讨论都会跳出来的问题——转基因到底安不安全?
我不打算重复权威机构那套官方结论,就说两点自己的观察。第一,全球累计种植转基因作物已经超过五百亿亩,涉及七十多个国家和地区、几十亿人的日常饮食,走了差不多三十年时间,没有一例被科学方法证实的健康事件。
这个样本量之大、时间跨度之长、地域覆盖之广,在人类食品安全史上找不到第二个案例。如果真有问题,早就该出问题了。
第二,有意思的对比在这里:太空育种听起来极具科幻感,公众接受度很高,其实是让宇宙射线随机打断种子DNA,好坏靠事后海选;杂交育种则是把两个品种混在一起碰运气,等着后代里"开盲盒"抽到好性状。
转基因反倒是三种手段里唯一"目标明确、路径可追溯、结果可预判"的那一种。哪个更"野"、哪个更"可控",翻开教材是一清二楚的事。
之所以公众直觉上颠倒过来了,很大程度是舆论氛围塑造的偏见,不是科学本身给出的判断。当然,"通过评估"和"随便放开"是两回事。
中国在这件事上的立场一直很硬。十几年前先正达 MIR162 玉米事件:该转基因玉米已经在美、加、日、巴西获批商业化,但尚未完成中国审批。多批美国输华玉米检出该未经我国批准的转基因成分,海关对相关批次实施退运处置。
审批权就是话语权,话语权就是谈判筹码。这套规矩到今年也没松。回到主线。我想强调一个很多讨论者忽视的关键点:中国对不同作物划了两条截然不同的红线,看懂这两条线,才算真看懂了这盘棋。
第一条线是"入口线":棉花不入口,全线放开;玉米大豆做饲料和榨油,稳步扩面;水稻和小麦,14亿人每天端在手上的主食,商业化种植的门到今天仍然锁得死死的。袁隆平院士生前说过一句被反复引用的话——主粮上尤其要谨慎,"人民不是小白鼠"。
今天走的路线,恰恰是对这句话最完整的执行。这条红线短期不会挪,我判断五年之内也不会挪。
第二条线是"主权线":进口转基因大豆玉米,只能做加工原料,绝对不允许作为种子在国内种植落地。你可以买我的市场,但你摸不到我的地。
这是一个非常聪明的做法——既承认了国际分工的现实,又给国产种子留出了充分的成长空间。这两条红线在一起,才勾勒出中国转基因战略的真实轮廓:不是激进推广,也不是保守封闭,是一种极其克制的战略平衡。
那么加速的红利,最终会落在谁手里?看看当前审定通过的161个玉米品种里的公司集中度就能猜到答案。
大北农、中种集团、隆平高科、登海种业、荃银高科等头部企业占绝对多数。但在更值钱的 “性状端”,也就是决定抗虫抗除草剂能力的核心基因序列,在已经国审通过的转基因玉米品种所用性状里,大北农占大约六成,杭州瑞丰占约 23%。
我做个比喻可能更好懂:品种像是手机的品牌和型号,可以百花齐放;性状则像是手机里的芯片,全世界能造的公司数得过来。中国把性状芯片的制造能力集中在极少数几家公司手里,不是偶然,是国家有意的产业政策。
因为只有集中,才守得住专利;只有守得住专利,才谈得上与国际巨头掰手腕。券商机构预测,到 2027 年国内前五大种子企业市场份额,将从 2022 年的 39% 提升至 58% 以上。
这个集中度往上抬的过程,就是中国种业主权含金量往上抬的过程。回头再看今年6月那笔三千多万的张掖股权收购——它不贵,但抢的是全国近一半玉米种子产能所在的黄金地段。
放在这个战略框架下,才看得懂它的分量。写到这里,我想留下一个不太主流的看法,与大家商榷。
十几年前那场关于转基因的全民论战——甚至可以说撕裂——放在今天回望,很多人把它当成一次"科学被舆论绑架"的教训。我不这么看。我认为那场吵闹恰恰是这盘棋能走到今天的隐性推手。理由有两个。
一是那场争论倒逼监管把标准定得极高,把红线划得极清晰——如果没有当年公众的普遍疑虑,主粮红线未必会守到今天。二是那场争论给国内自主研发争取了黄金窗口期。
如果十几年前就大规模放开进口性状进入国内种植体系,孟山都们早就用价格战把国产种业种苗打得七零八落,哪还有大北农、杭州瑞丰今天的位置?从这个角度讲,社会的普遍焦虑,反而是国家战略的最好盟友。
焦虑逼出了严监管,严监管养出了自主派,自主派现在正在把牌桌重新掀起来。回到最开始那个不显眼的股权收购。
它像是一个信号灯,昭示着这一轮转基因产业化真正进入了产能锁定阶段。喧嚣少了,落子快了,进度条静悄悄往前推。
等到有一天你在超市货架上、在饲料袋标签上、在菜市场蔬菜摊边频繁看到国产转基因标识的时候,也许才会突然反应过来——原来我们已经走了这么远。饭碗这件事,说到底不是科学问题,是主权问题。
谁攥着种子里那段最关键的基因,谁就攥着下一代人餐桌上的定价权。这一次,我们不打算再把这把钥匙交出去。
瑞和网提示:文章来自网络,不代表本站观点。


